


Ziraat Bank Georgia
3,88.00 მიმოხილვები
აპის მახასიათებლები
- ვერსია
- 1.2.8
- განახლების თარიღი
- ლიცენზია
- Free
- ჩამოტვირთვები
- 10 000+
- დეველოპერი
- JSC ZIRAAT BANK GEORGIA
- კატეგორიები
- ფინანსები
- პლატფორმა
- Android
ეკრანის სურათები
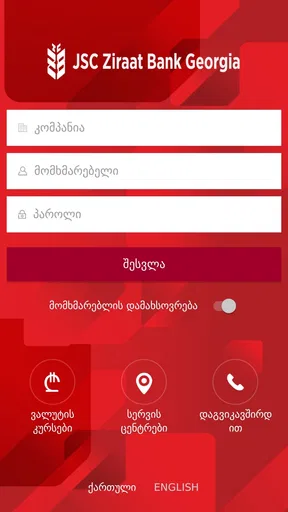
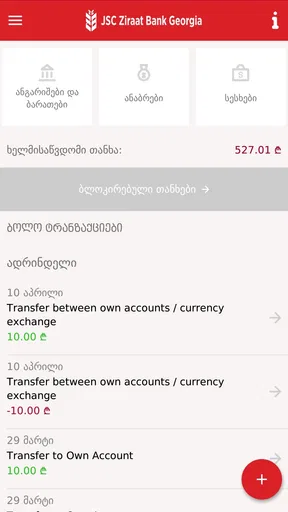
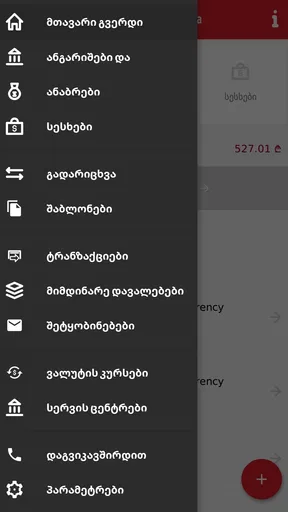
 ანალიზის ავტორი AppCompare
როცა საბანკო საქმეების ტელეფონიდან მართვა მინდა, ჩემთვის მთავარი მხოლოდ ლამაზი დიზაინი არ არის. მნიშვნელოვანია, რამდენად მარტივად ვპოულობ საჭირო მოქმედებას, რამდენად მკაფიოდ ვხვდები, რომელი ანგარიშიდან ვაკეთებ ოპერაციას და რამდენად კომფორტულია აპის გამოყენება მაშინ, როცა ტელეფონს ოჯახის წევრებთან ან სამუშაო გარემოში ვიზიარებ. ამ კუთხით Ziraat Bank Georgia არის ფინანსური აპი, რომელიც შექმნილია Ziraat Bank Georgia-ის მომხმარებლებისთვის და ყოველდღიური მობილური ბანკინგის ამოცანებს ტელეფონში აერთიანებს.
ჩემი შთაბეჭდილებით, ეს არ არის ისეთი აპი, რომელსაც მხოლოდ ცნობისმოყვარეობის გამო დააყენებ. მისი აზრი მაშინ ჩნდება, როცა ამ ბანკთან უკვე გაქვს ურთიერთობა და გინდა, ფილიალში მისვლის ნაცვლად ბევრი ჩვეულებრივი საკითხი მობილურიდან მოაგვარო. აპი უფასოდ ვრცელდება, შეფასებულია 3+ ასაკისთვის და Android-ის შედარებით ძველ ვერსიებზეც მუშაობს, რაც ზოგიერთ მომხმარებელს პრაქტიკულ უპირატესობას აძლევს.
როგორ მუშაობს საერთო ტელეფონისა და ოჯახის ყოველდღიურობაში
საერთო მოწყობილობის სცენარი საბანკო აპისთვის ყოველთვის განსაკუთრებულია. მაგალითად, შეიძლება ერთი ტელეფონი გამოიყენოთ სახლში, ან ოჯახის წევრმა დროებით მოგთხოვოთ მოწყობილობა, როცა თქვენ ანგარიშის შემოწმება გჭირდებათ. ასეთ სიტუაციაში აპის ღირებულება მხოლოდ ფუნქციების რაოდენობით არ განისაზღვრება. მნიშვნელოვანია, რომ საბანკო მოქმედება არ დაიწყოს შემთხვევით, არ აგერიოთ თქვენი და სხვისი ანგარიში და ტელეფონი დაუფიქრებლად არ დარჩეს გახსნილ საბანკო ეკრანზე.
მე ასეთ შემთხვევაში Ziraat Bank Georgia-ს დამოუკიდებელ, პირად ინსტრუმენტად შევხედავდი და არა ოჯახის საერთო აპად. ბანკინგის ანგარიში კონკრეტულ მომხმარებელზეა მიბმული, ამიტომ სხვისთვის ტელეფონის გადაცემამდე აპიდან გამოსვლა ან ეკრანის ჩაკეტვა კარგი ჩვევაა. ეს განსაკუთრებით მნიშვნელოვანია მაშინ, როცა მოწყობილობას ბავშვი იყენებს თამაშებისთვის ან ოჯახის სხვა წევრი ზარებისთვის. აპის დაყენება არ ნიშნავს, რომ ის ავტომატურად უნდა გახდეს ყველასთვის ხელმისაწვდომი.
საერთო ტელეფონზე გამოყენებისას პრაქტიკული მიდგომა ასეთია: საბანკო მოქმედება შეასრულეთ ცალკე, მშვიდ მომენტში, შემდეგ კი გადაამოწმეთ, რომ აღარ ხართ ანგარიშის შიგნით. შეტყობინებების ტექსტიც ყურადღებას იმსახურებს, რადგან დაბლოკილ ეკრანზე ფინანსური ინფორმაცია შეიძლება სხვამ დაინახოს. აქ აპის დადანაშაულება არასწორი იქნება; ეს უფრო მოწყობილობის გაზიარების წესია, რომელიც ნებისმიერი მობილური ბანკინგის გამოყენებისას უნდა გაითვალისწინოთ.
ოჯახურ ყოფაში აპი განსაკუთრებით გამოსადეგია იმ ადამიანისთვის, ვინც თავად მართავს გადასახადებს, ყოველდღიურ ხარჯებს ან ანგარიშის ნაშთის შემოწმებას. თუ სხვა წევრს მხოლოდ ინფორმაციის გაგება სჭირდება, უმჯობესია თავად აჩვენოთ საჭირო ეკრანი და შემდეგ დახუროთ აპი, ვიდრე თქვენი შესვლის მონაცემები გაუზიაროთ. საბანკო წვდომა ნდობის საკითხია, მაგრამ ნდობა პაროლის გადაცემას არ მოითხოვს.
დაყენება და პირადი წვდომის საზღვრები
აპის დაყენებისას ჩემი რჩევაა, თავიდანვე გადაწყვიტოთ, ვის მოწყობილობაზე და რა პირობებში გამოიყენებთ მას. Ziraat Bank Georgia-ის დეველოპერია JSC ZIRAAT BANK GEORGIA, ხოლო აპის მიმდინარე ვერსიაა 1.2.8. ეს ინფორმაცია სასარგებლოა მაშინ, როცა ტელეფონში რამდენიმე მსგავსი საბანკო პროგრამა გაქვთ და სწორი აპის იდენტიფიცირება გჭირდებათ.
წაიკითხეთ არჩევანის გაკეთებამდე
Flightradar24: როგორ აქცევს ფრენების ყურება ცნობისმოყვარეებს საზოგადოებად
როცა რიტმი წყდება, რამდენად საიმედოა Tiles Hop
Spotify მუსიკას არჩევს ჩვენთან ერთად და ჩვენს ნაცვლად
Xiaomi-ის ამინდის აპზე გადასვლა: როდის ღირს და რას დაკარგავთ
ფერების შევსების მშვიდი რიტუალი: რატომ გვიზიდავს Coloring Games
eBay-ის აპი: იშვიათი ნივთების ძიება და გაყიდვა მოთმინებას მოითხოვს
აპი 2019 წლის 26 ნოემბერს გამოვიდა და მინიმუმ Android 4.2-ს მოითხოვს. ძველი ტელეფონის მფლობელისთვის ეს შეიძლება კარგი ამბავი იყოს, თუმცა თანამედროვე გამოყენებისას მხოლოდ მინიმალური თავსებადობა არ უნდა აგერიოთ კომფორტის გარანტიაში. ძველ მოწყობილობაზე მუშაობის სისწრაფე, ეკრანის ზომა და სისტემის უსაფრთხოება ცალკე საკითხებია. თუ ტელეფონი უკვე ნელა მუშაობს ან ოპერაციული სისტემა დიდი ხანია არ განახლებულა, ფინანსურ მოქმედებებზე მეტი სიფრთხილე დაგჭირდებათ.
პირველ გაშვებაზე ყურადღება მიაქციეთ იმას, რომ აპში შესვლის პროცესი თქვენს პირად კონტროლში დარჩეს. მე არ გირჩევდით ანგარიშის მონაცემების შენახვას სხვის ტელეფონში მხოლოდ იმიტომ, რომ სახლში ასე უფრო მოსახერხებელია. თუ ოჯახის წევრს ხშირად სჭირდება საბანკო მომსახურება, უფრო სწორი გზაა, მან საკუთარ მოწყობილობაზე გამოიყენოს საკუთარი წვდომა, ვიდრე ერთ ტელეფონში რამდენიმე ადამიანის საბანკო ცხოვრება აირიოს.
კიდევ ერთი მნიშვნელოვანი საზღვარი არის დახმარება. ნაკლებად ტექნიკურ მომხმარებელს შეიძლება დასჭირდეს, რომ ვინმემ აპის დაყენებაში ან ეკრანების გაგებაში დაეხმაროს. დახმარება შეგიძლიათ ისე, რომ პაროლი, კოდი ან სხვა პირადი მონაცემი არ დაინახოთ. ჩემი აზრით, ეს პატარა პრაქტიკული წესი უფრო მნიშვნელოვანია, ვიდრე აპის ყველა მენიუს სწრაფად შესწავლა: ვინც ეხმარება, მან ხელი შეუწყოს მოქმედებას, მაგრამ ანგარიშის კონტროლი მფლობელს დარჩეს.
თუ ტელეფონს ცვლით, აპის გამოყენება ძველ მოწყობილობაზე უბრალოდ არ უნდა დატოვოთ. ახალი ტელეფონის მომზადებისას შეამოწმეთ, რომ ძველში საბანკო სესია აღარ იყოს ხელმისაწვდომი. ეს რჩევა განსაკუთრებით საჭიროა მაშინ, როცა ძველ მოწყობილობას ოჯახის წევრს აძლევთ ან მეორადად ყიდით. მობილური ბანკინგის უსაფრთხოება მხოლოდ აპის ფუნქცია არ არის; ის მოიცავს ტელეფონის გამოყენების მთელ ჯაჭვს.
ოჯახური ფინანსების კოორდინაცია ზედმეტი არეულობის გარეშე
ოჯახში ფინანსური კოორდინაცია ხშირად ნიშნავს არა ერთობლივ ანგარიშს, არამედ შეთანხმებას: ვინ ამოწმებს ნაშთს, ვინ იხდის კონკრეტულ ხარჯს და ვინ ატყობინებს სხვებს, რომ ოპერაცია შესრულდა. ამ მხრივ აპი შეიძლება იყოს მოსახერხებელი სამუშაო ინსტრუმენტი ანგარიშის მფლობელისთვის, მაგრამ არ უნდა ჩათვალოთ, რომ ოჯახის ყველა წევრისთვის ერთიანი მართვის სივრცეს ქმნის.
მე ასეთ სცენარში მარტივ წესს გამოვიყენებდი: ერთი ადამიანი ასრულებს ოპერაციას, მეორე კი საჭიროების შემთხვევაში იღებს მხოლოდ შედეგის შესახებ ინფორმაციას. მაგალითად, თუ კომუნალური ხარჯის გადახდა თქვენ გევალებათ, ჯერ გადაამოწმეთ სწორი ანგარიში და დანიშნულება, შემდეგ აცნობეთ ოჯახის წევრებს, რომ საქმე დასრულებულია. ეს ამცირებს დუბლირებული გადახდის ან ერთმანეთის მოქმედებაში ჩარევის რისკს.
საბანკო აპის გამოყენებისას ყველაზე უსიამოვნო შეცდომები ხშირად რთული ფინანსური გადაწყვეტილებიდან კი არა, უბრალო ყურადღების გაფანტვიდან მოდის. საერთო ტელეფონზე შეიძლება ერთი ადამიანი საუბრობდეს, მეორე კი ეკრანს უყურებდეს; ასეთ დროს ანგარიშის არჩევა ან თანხის შეყვანა ორჯერ გადაამოწმეთ. ჩემი პრაქტიკული რჩევაა, მნიშვნელოვანი ოპერაცია არ შეასრულოთ მაშინ, როცა ბავშვი გეჩქარებათ, ტელეფონს სხვას აწვდით ან პარალელურად სხვა საქმეზე ხართ გადართული.
აპის გამოყენება ასევე შეიძლება დაეხმაროს ადამიანს, რომელსაც ოჯახის ხარჯების კონტროლი სურს, მაგრამ ამისთვის არ არის საჭირო ყველა ტრანზაქციის ეკრანის სურათის გადაღება და ჩატებში გაგზავნა. ასეთი სურათები შეიძლება დიდხანს დარჩეს მიმოწერაში და პირადი ფინანსური ინფორმაცია ზედმეტად გავრცელდეს. უკეთესი ჩვევაა, შეთანხმდეთ მოკლე აღწერაზე ან საჭიროების შემთხვევაში თავად გახსნათ აპი და აჩვენოთ შესაბამისი ინფორმაცია.
აქ ჩანს აპის ერთ-ერთი მთავარი პრაქტიკული ზღვარი: ის გეხმარებათ ბანკთან ურთიერთობაში, მაგრამ ოჯახის ფინანსურ წესრიგს თავად ვერ შექმნის. თუ სახლში არ გაქვთ შეთანხმებული, ვინ რაზეა პასუხისმგებელი, ნებისმიერი მობილური ბანკინგი შეიძლება დაბნეულობის წყაროდ იქცეს. ამიტომ ამ აპის სარგებელი ყველაზე დიდია ორგანიზებულ ოჯახში, სადაც თითოეულ ადამიანს თავისი როლი და წვდომის მკაფიო საზღვარი აქვს.
ასაკი, ნდობა და პასუხისმგებლიანი გამოყენება
აპის ასაკობრივი შეფასება 3+ არის, მაგრამ ეს არ ნიშნავს, რომ პატარა ბავშვისთვის საბანკო ანგარიშთან წვდომა შესაფერისია. ასაკობრივი ნიშანი კონტენტის ზოგად შესაბამისობას ეხება, ხოლო ფინანსური პასუხისმგებლობა სხვა საკითხია. ჩემი შეფასებით, ბავშვმა შეიძლება დაინახოს აპი ტელეფონში, მაგრამ საბანკო მოქმედებები ყოველთვის სრულწლოვანმა ანგარიშის მფლობელმა უნდა აკონტროლოს.
ეს განსაკუთრებით მნიშვნელოვანია საერთო მოწყობილობაზე. თუ ბავშვი ტელეფონს თამაშისთვის იყენებს, საბანკო აპი არ უნდა დარჩეს გახსნილი ან ადვილად მისადგომი. ერთი შემთხვევითი შეხება შეიძლება საკმარისი აღმოჩნდეს არასასურველი ეკრანის გასახსნელად, თუნდაც საბოლოო მოქმედებისთვის დამატებითი დადასტურება იყოს საჭირო. აქ უსაფრთხო ჩვევა მარტივია: ბავშვამდე ტელეფონის მიცემამდე დახურეთ ფინანსური აპი და ჩაკეტეთ მოწყობილობა.
ხანდაზმულ მომხმარებელთან მუშაობისას სხვა ტიპის ყურადღებაა საჭირო. თუ მშობელს ან ბებია-ბაბუას აპის გამოყენებაში ეხმარებით, ნუ იჩქარებთ ყველა მოქმედების მის ნაცვლად შესრულებას. აჩვენეთ, როგორ იპოვოს საჭირო ინფორმაცია, მაგრამ გადაწყვეტილების მიღება და დადასტურება თავად მომხმარებელმა გააკეთოს. ასე შეცდომის შემთხვევაში უფრო ადვილად გაირკვევა, რა მოხდა, და მომხმარებელიც უკეთ შეინარჩუნებს საკუთარ კონტროლს.
ნდობის საკითხი აქტუალურია პარტნიორებს შორისაც. ოჯახური ურთიერთობა არ ნიშნავს, რომ ერთი ადამიანის შესვლის მონაცემები მეორეს უნდა გადასცეს. თუ ორივე ადამიანი ამ ბანკის მომხმარებელია, მათი ანგარიშების ცალკე გამოყენება უფრო გასაგები და უსაფრთხო მიდგომაა. თუ ერთ ადამიანს მხოლოდ ხარჯის ოდენობის ცოდნა სჭირდება, ამისთვის სრული საბანკო წვდომა ზედმეტია.
ჩემი აზრით, ამ აპის გამოყენება არ არის კარგი არჩევანი იმ ადამიანისთვის, ვინც ფინანსურ ანგარიშებს რამდენიმე ოჯახის წევრთან მუდმივად ცვლის და ერთ ტელეფონში სხვადასხვა პროფილის მარტივ მართვას ელოდება. ასეთ შემთხვევაში საერთო მოწყობილობა უფრო მეტ დაბნეულობას შექმნის, ვიდრე კომფორტს. ასევე არ გირჩევდით აპზე დაყრდნობას, თუ თქვენი ტელეფონი დაუცველია, ხშირად გეკარგებათ ან მას ბევრი ადამიანი იყენებს ზედამხედველობის გარეშე.
ყოველდღიური სცენარი: სწრაფი შემოწმება სახლიდან გასვლამდე
წარმოვიდგინოთ ჩვეულებრივი დილა: სახლიდან გასვლამდე გინდათ გადაამოწმოთ, საკმარისი თანხა გაქვთ თუ არა დღის ხარჯებისთვის, ან ოჯახის წევრმა გთხოვათ, ნახოთ ანგარიშის მდგომარეობა. ასეთ მომენტში მობილური ბანკინგის ღირებულება იმაშია, რომ გადაწყვეტილებას ადგილზე იღებთ და ფილიალში წასვლა არ გჭირდებათ. მე აპს სწორედ ამ ტიპის მოკლე, მიზანმიმართული შემოწმებისთვის გამოვიყენებდი.
საუკეთესო პრაქტიკაა, ჯერ განსაზღვროთ, რა გჭირდებათ: მხოლოდ ანგარიშის მდგომარეობის ნახვა, კონკრეტული ოპერაციის შესრულება თუ წინა მოქმედების გადამოწმება. როცა მიზანი წინასწარ გაქვთ, ნაკლები შანსია, შემთხვევით სხვა მენიუში გადახვიდეთ. განსაკუთრებით საერთო ტელეფონზე, სადაც შეიძლება წინა მომხმარებლის ეკრანი ან შეტყობინება დაგხვდეთ, მოქმედების დაწყებამდე საკუთარი სესიის მდგომარეობა გადაამოწმეთ.
თუ ოჯახის წევრი თქვენს გვერდით არის, ხმამაღლა გაიმეორეთ, რომელი ანგარიში და რა მიზანი აირჩიეთ, თუმცა პირადი კოდები არ გაამხილოთ. ეს პატარა ნაბიჯი პრაქტიკულია მაშინ, როცა ერთი ადამიანი ეკრანს უყურებს, მეორე კი ხარჯის დეტალს კარნახობს. საბოლოო დადასტურება მაინც ანგარიშის მფლობელმა უნდა შეასრულოს, რადგან პასუხისმგებლობა მის ანგარიშზე რჩება.
ოპერაციის შემდეგ ნუ იჩქარებთ ტელეფონის სხვაზე გადაცემას. დახურეთ აპი, ჩაკეტეთ ეკრანი და მხოლოდ ამის შემდეგ გააგრძელეთ დღის საქმეები. ეს შეიძლება ზედმეტად ფრთხილ ნაბიჯად ჩანდეს, მაგრამ საერთო მოწყობილობის შემთხვევაში სწორედ ასეთი მცირე ჩვევები ამცირებს უხერხულობასა და გაუგებრობას.
რას ველოდები მისგან და როდის ჯობს სხვა გზა
მობილური ბანკინგის ჩვეულებრივ ალტერნატივებთან შედარებით, მაგალითად ფილიალში ვიზიტთან ან ბანკის მომსახურების სხვა არხებთან, ამ აპის მთავარი უპირატესობა მობილურობაა. ტელეფონი თითქმის ყოველთვის ხელთ გაქვთ და საბანკო საკითხის მოსაგვარებლად დღის გეგმაში ცალკე ვიზიტის ჩასმა არ გჭირდებათ. ეს განსაკუთრებით სასარგებლოა ადამიანისთვის, რომელსაც ანგარიშის მდგომარეობის შემოწმება ხშირად, მაგრამ მოკლე დროით სჭირდება.
მეორე მხრივ, ფილიალში ან უშუალო კონსულტაციაზე საუბარი უკეთესი არჩევანია რთული საკითხებისთვის, სადაც მხოლოდ ეკრანზე ნაჩვენები მოქმედება საკმარისი არ არის. თუ არ ხართ დარწმუნებული, რას აკეთებთ, ან ოჯახის ფინანსებში რამდენიმე ანგარიში და პასუხისმგებელი პირია ჩართული, სწრაფი მობილური მოქმედება ყოველთვის საუკეთესო გზა არ იქნება. აპი ამარტივებს ყოველდღიურ მომსახურებას, მაგრამ არ ცვლის საჭირო ფინანსურ განმარტებას.
მისი შეფასება Google Play-ზე საშუალოდ 3,8-ია, რაც მიანიშნებს, რომ მომხმარებლების გამოცდილება ერთნაირი არ არის. შეფასება ჩემთვის არც ავტომატური რეკომენდაციაა და არც უარყოფის მიზეზი. ფინანსურ აპში უფრო მნიშვნელოვანია, რამდენად შეესაბამება ის თქვენს ბანკს, მოწყობილობასა და გამოყენების ჩვევას. აპს 10K+-ზე მეტი ინსტალაცია აქვს, ამიტომ ის სრულიად უცნობ ექსპერიმენტად არ გამოიყურება, თუმცა პოპულარობა თავისთავად არ ნიშნავს, რომ ყველასთვის ერთნაირად კომფორტული იქნება.
მომხმარებელი, რომელიც უკვე Ziraat Bank Georgia-ის მომსახურებას იყენებს და Android ტელეფონიდან დამოუკიდებლად მართავს საკუთარ ფინანსურ საკითხებს, სავარაუდოდ ყველაზე მეტ სარგებელს მიიღებს. აპი ასევე კარგი კანდიდატია მათთვის, ვისაც ძველი Android მოწყობილობა აქვს და თავსებადობის გამო ახალი ტელეფონის შეძენა არ სურს. თუმცა ძველი სისტემის გამოყენებისას მე განსაკუთრებულ ყურადღებას მივაქცევდი მოწყობილობის დაცვასა და ეკრანის ჩაკეტვის ჩვევას.
სხვა არჩევანი ჯობს მაშინ, როცა გჭირდებათ მრავალი ბანკის ერთ სივრცეში გაერთიანება, ოჯახის წევრებისთვის მკაფიოდ გაყოფილი წვდომა ან ფინანსური დაგეგმვის უფრო ფართო ინსტრუმენტები. ამ შემთხვევაში ერთი ბანკის მობილური აპი შეიძლება საკმარისი არ აღმოჩნდეს. მისი დანიშნულება უფრო კონკრეტულია: Ziraat Bank Georgia-ის მომხმარებელს ყოველდღიური საბანკო ურთიერთობა ტელეფონიდან გაუადვილოს.
ჩემი საბოლოო შეფასება ოჯახური გამოყენების კუთხით
ჩემი აზრით, Ziraat Bank Georgia კარგი პრაქტიკული არჩევანია იმ მომხმარებლისთვის, ვისაც საკუთარი საბანკო საქმეების ტელეფონიდან მართვა სურს და მზად არის, წვდომა პირად სივრცედ შეინარჩუნოს. მისი უფასო ხელმისაწვდომობა, ძველ Android ვერსიებთან თავსებადობა და ბანკთან პირდაპირი კავშირი ყოველდღიურ გამოყენებას მიმზიდველს ხდის. მე მას განსაკუთრებით გამოვიყენებდი ანგარიშის სწრაფი შემოწმებისთვის და მოკლე, წინასწარ გააზრებული მოქმედებებისთვის.
ოჯახურ გარემოში კი მთავარი რჩევა ასეთია: გამოიყენეთ აპი კოორდინაციისთვის, მაგრამ არ გადააქციოთ ერთი ანგარიში ყველას საერთო სამუშაო სივრცედ. თითოეულ ადამიანს უნდა ჰქონდეს საკუთარი პასუხისმგებლობა, ხოლო დახმარება უნდა ხდებოდეს პაროლებისა და კოდების გაზიარების გარეშე. საერთო ტელეფონზე ყოველთვის დახურეთ სესია, ბავშვებისთვის მოწყობილობის მიცემამდე ჩაკეტეთ ეკრანი და მნიშვნელოვანი ოპერაცია მშვიდ გარემოში შეასრულეთ.
საბოლოოდ, ეს აპი ჩემთვის არის პირადი საბანკო წვდომის მოსახერხებელი საშუალება და არა ოჯახის საერთო ფინანსური პანელი. თუ სწორედ ამ მოლოდინით დააყენებთ, მისი ძლიერი მხარეები უფრო მკაფიოდ გამოჩნდება. ხოლო თუ გჭირდებათ მრავალბანკიანი მართვა, რთული ოჯახური უფლებები ან მუდმივი ერთობლივი კონტროლი, სხვა ტიპის ფინანსური ინსტრუმენტი შეიძლება უკეთ მოგერგოთ.
ჩემი რეკომენდაცია დადებითია იმ ადამიანებისთვის, ვინც Ziraat Bank Georgia-ის მომხმარებელია, საკუთარი ტელეფონი აქვს და მობილურ ბანკინგს პასუხისმგებლიანი ჩვევებით გამოიყენებს. დანარჩენებისთვის გადაწყვეტილება დამოკიდებულია არა მხოლოდ აპის ფუნქციებზე, არამედ იმაზეც, რამდენად მკაფიოდ შეგიძლიათ გამოყოთ პირადი საბანკო წვდომა ოჯახის ყოველდღიური ტექნოლოგიური გამოყენებისგან.
პირველი გამოყენება: როგორ მივიდე საჭირო მოქმედებამდე
თუ პირველად აყენებთ აპს, მე პროცესს პატარა, გასაგებ ნაბიჯებად დავყოფდი: ჯერ დარწმუნდით, რომ სწორი საბანკო აპი გახსენით, შემდეგ მიჰყევით ეკრანზე ნაჩვენებ შესვლის ან რეგისტრაციის ინსტრუქციას და მხოლოდ ამის შემდეგ გადადით ყოველდღიურ გამოყენებაზე. შესვლის მონაცემები თავად შეიყვანეთ და არ გაუზიაროთ სხვას; თუ დახმარება გჭირდებათ, სთხოვეთ ადამიანს აგიხსნათ ეკრანზე ნაჩვენები ნაბიჯი ისე, რომ თქვენი პირადი კოდები არ ნახოს.
პირველი წარმატებული გამოყენებისთვის კარგი მიზანია მარტივი შემოწმება და არა დაუყოვნებლივ რთული ოპერაციის შესრულება. ჯერ მშვიდად გაეცანით ანგარიშთან დაკავშირებულ ეკრანებს, გადაამოწმეთ, რომ სწორ პროფილში ხართ და გაიგეთ, სად ჩერდებით მანამდე, სანამ რაიმეს საბოლოოდ დაადასტურებთ. ასე უფრო ადვილად შეამჩნევთ, თუ რომელიმე ნაბიჯი გაუგებარია, და არ მოგიწევთ მნიშვნელოვანი მოქმედებისას პირველად გაეცნოთ აპի ლოგიკას.
თუ აპში შესვლისას ან ანგარიშთან холიშებისას ვერ ხვდებით, რა უნდა გააკეთოთ, ნუ გამოიცნობთ და ნუ სცდით შემთხვევით მონაცემებს. შეჩერდით და გამოიყენეთ ბანკის ოფიციალური დახმარების არხი იმის გასარკვევად, როგორ უნდა მოიქცეთ. ფინანსურ აპში რამდენიმე წუთით შეყოვნება ბევრად უკეთესია, ვიდრე არასწორი ანგარიშის ან გაუგებარი მოქმედების გაგრძელება.
რისი შემოწმება ღირს ოპერაციამდე
ჩვეულებრივი საბანკო აპებისგან განსხვავებით, რომლებიც რამდენიმე ბანკის ანგარიშებს ან ხარჯების საერთო სურათს აერთიანებს, ეს აპი კონკრეტულად Ziraat Bank Georgia-სთან ურთიერთობაზეა ორიენტირებული. ამის სანაცვლოდ არ გიწევთ სხვადასხვა მომსახურების ერთ ინტერფეისში შერევა, თუმცა ის ვერ იქნება უნივერსალური ფინანსური ცენტრი მათთვის, ვისაც ანგარიშები რამდენიმე ბანკში აქვს. სანამ დააყენებთ, საკუთარ თავს ჰკითხეთ, გჭირდებათ ამ ბანკთან მობილური წვდომა თუ უფრო ფართო ფინანსური ორგანიზება.
ოპერაციამდე სასარგებლოა, ყურადღება მიაქციოთ სამ რამეს: სწორად ხართ თუ არა შესული, შეესაბამება თუ არა არჩეული ანგარიში თქვენს მიზანს და გასაგებია თუ არა შემდეგი დადასტურების შედეგი. ეს განსაკუთრებით გამოსადეგია მაშინ, როცა კომუნალურ გადასახადს იხდი ოჯახის წევრის თხოვნით ან თანხის გადაადგილებას გეგმავ. ნუ დაეყრდნობით მხოლოდ ჩქარად წაკითხულ ეკრანს; თუ რაიმე ბუნდოვანია, ჯერ გაარკვიეთ და შემდეგ იმოქმედეთ.
ასევე წინასწარ დაფიქრდით, სად გამოიყენებთ აპს. მგზავრობისას ან ხმაურიან გარემოში შეიძლება რთული იყოს ეკრანის ყურადღებით წაკითხვა, ამიტომ მხოლოდ აუცილებელი მოკლე შემოწმება გააკეთეთ და მნიშვნელოვანი ოპერაცია მშვიდ ადგილას გადადეთ. ეს უბრალო ჩვევა განსაკუთრებით მნიშვნელოვანია ტელეფონზე, სადაც შეტყობინება, ზარი ან სხვისი ყურადღების მიქცევა მარტივად წყვეტს მოქმედებას.
ვისთვის არის მოსახერხებელი და ვის შეიძლება არ ეყოს
აპს ყველაზე მეტად ვურჩევდი ადამიანს, რომელიც უკვე ამ ბანკის მომხმარებელია, ძირითადად საკუთარ ტელეფონს იყენებს და სურს, ყოველდღიური საბანკო საკითხები პირადად აკონტროლოს. მას შეუძლია მოხერხებული იყოს მათთვისაც, ვისაც ფილიალში წასვლის ნაცვლად ანგარიშის სწრაფად შემოწმება უნდა. მომხმარებელს, რომელსაც საბანკო მომსახურება იშვიათად სჭირდება ან ტელეფონით ოპერაციების შესრულება არ მოსწონს, შეიძლება ჩვეულებრივი მომსახურების არხები უფრო ბუნებრივად მოერგოს.
თუ თქვენი მთავარი საჭიროება რამდენიმე ბანკის ანგარიშების ერთდროული მიმოხილვაა, ან გსურთ, ოჯახის წევრებს სხვადასხვა დონის წვდომა ჰქონდეთ, ერთი ბანკის აპი ამ მოლოდინს ვერ ჩაანაცვლებს. მსგავს სიტუაციაში ცალკე დაგეგმვის ინსტრუმენტი ან ბანკის უშუალო კონსულტაცია უფრო შესაფერისი შეიძლება იყოს. მთავარი განსხვავება ისაა, რომ აქ საუბარია კონკრეტულ ბანკთან მობილურ ურთიერთობაზე და არა ოჯახის ფინანსების სრული მართვის სისტემაზე.
ჩинийთვის კიდევ ერთი პრაქტიკული trade-off არის მოწყობილობის ასაკი: Android 4.2-ის მინიმალური მოთხოვნა ძველი ტელეფონის გამოყენების შესაძლებლობას ტოვებს, მაგრამ მომხმარებელმა მაინც უნდა შეაფასოს, რამდენად დაცულია და საიმედოდ მუშაობს მისი ტელეფონი. მხოლოდ ის, რომ აპის დაყენება შესაძლებელია, არ ნიშნავს, რომ მოწყობილობა უსაფრთხო ფინანსური ოპერაციებისთვის საუკეთესო არჩევანია. თუ ტელეფონი სხვებსაც ხშირად უჭირავთ, საკუთარი ანგარიშის მართვა პირად მოწყობილობაზე გაცილებით მშვიდი იქნება.
შემდეგი ნაბიჯი: ჩვევა, რომელიც გამოყენებას ამარტივებს
პირველი შესვლის შემდეგ მე ერთ მარტივ წესს დავიმკვიდრებდი: აპს ვხსნი კონკრეტული მიზნით, ვასრულებ მხოლოდ იმ მოქმედებას, რომლის მნიშვნელობაც მესმის, შედეგს ვამოწმებ და შემდეგ სესიას ვხურავ. ასეთი თანმიმდევრობა ზედმეტად მკაცრი არ არის; ის უბრალოდ ამცირებს შანსს, რომ დროის წნეხში სხვა ეკრანზე გადახვიდეთ ან ტელეფონი გახსნილი დაგრჩეთ.
თუ ახლობელსაც სურს აპის გამოყენება, აუხსენით, რომ მისი ანგარიში და თქვენი ანგარიში ცალ-ცალკე უნდა დარჩეს. შეგიძლიათ ერთად გაიაროთ ეკრანების გაცნობა, მაგრამ ანგარიშის მფლობელმა თავად უნდა აკონტროლოს შესვლა და საბოლოო დადასტურება. ამგვარად, დახმარება რეალურად ეხმარება ადამიანს დამოუკიდებლობის შენარჩუნებაში და არ აქცევს თქვენს ტელეფონს ან მონაცემებს საერთო საბანკო წვდომად.
საბოლოო ჯამში, პირველ წარმატებულ გამოყენებას რთული ოპერაცია არ სჭირდება. თუ აპში უსაფრთხოდ შედით, იპოვეთ საჭირო ინფორმაცია და დარწმუნდით, რომ ეკრანიდან გასვლის შემდეგ წვდომა აღარ დარჩა ღია, უკვე გაიგეთ მისი ყოველდღიური ღირებულების მთავარი ნაწილი. შემდეგ შეგიძლიათ თავად გადაწყვიტოთ, შეესაბამება თუ არა ეს კონკრეტული მობილური ბანკინგი თქვენს ჩვევებსა და პირად ფინანსურ საჭიროებებს.
პლუსები
- მოსახერხებელი მობილური ბანკინგი ყოველდღიური ოპერაციებისთვის.
- ანგარიშებისა და ბარათების ნაშთის სწრაფი შემოწმება.
- გადარიცხვების შესრულება ფილიალში მისვლის გარეშე.
- გადახდების ისტორიის ნახვა და ხარჯების კონტროლი.
- აპლიკაცია ქართულ ენაზეა და გამოყენება მარტივია.
მინუსები
- ზოგი ფუნქცია შესაძლოა მხოლოდ ბანკის მომხმარებლებისთვის იყოს ხელმისაწვდომი.
- ინტერნეტის გარეშე აპლიკაციის შესაძლებლობები მნიშვნელოვნად იზღუდება.
- ხანდახან შესვლის ან ოპერაციის დადასტურებას დამატებითი დრო სჭირდება.
- ყველა საბანკო მომსახურება აპლიკაციიდან სრულად არ სრულდება.
- მოწყობილობის შეცვლისას ხელახალი ავტორიზაცია შეიძლება გახდეს საჭირო.
ხშირად დასმული კითხვები — Ziraat Bank Georgia
რა არის Ziraat Bank Georgia და ვისთვის არის განკუთვნილი მისი მობილური აპლიკაცია?
Ziraat Bank Georgia-ის მობილური აპლიკაცია მომხმარებლებს საშუალებას აძლევს, ყოველდღიური საბანკო ოპერაციები დისტანციურად მართონ. აპიდან შეგიძლიათ ანგარიშებისა და ბარათების შემოწმება, გადარიცხვების შესრულება, კომუნალური გადასახადების დაფარვა და სხვა სერვისების გამოყენება. აპლიკაცია განსაკუთრებით მოსახერხებელია მათთვის, ვისაც ფილიალში ვიზიტის გარეშე სურს ფინანსებზე სწრაფი წვდომა.
რა ფუნქციებს ვიპოვი Ziraat Bank Georgia-ის აპლიკაციაში?
აპლიკაციის ძირითადი ფუნქციები მოიცავს ანგარიშის ნაშთისა და ოპერაციების ისტორიის ნახვას, საკუთარ ანგარიშებს შორის თანხის გადატანას, სხვა პირებთან გადარიცხვებს, ბარათების მართვას და კომუნალური გადასახადების გადახდას. ხელმისაწვდომი შესაძლებლობები შესაძლოა დამოკიდებული იყოს თქვენს ანგარიშის ტიპზე, ბარათზე, ბანკის განახლებებსა და მომხმარებლის იდენტიფიკაციის სტატუსზე.
როგორ ხდება რეგისტრაცია და შესვლა Ziraat Bank Georgia-ის მობილურ ბანკში?
აპლიკაციის გამოყენებისთვის, როგორც წესი, საჭიროა Ziraat Bank Georgia-ში მოქმედი ანგარიში ან ბარათი და ბანკში დაფიქსირებული საკონტაქტო ინფორმაცია. რეგისტრაციისას შეიძლება დაგჭირდეთ პირადი მონაცემების დადასტურება, ერთჯერადი კოდი ან სხვა უსაფრთხოების პროცედურა. თუ ტელეფონის ნომერი შეცვლილი გაქვთ ან ავტორიზაცია ვერ სრულდება, დახმარებისთვის ბანკის ოფიციალურ მხარდაჭერას უნდა მიმართოთ.
რამდენად უსაფრთხოა Ziraat Bank Georgia-ის აპლიკაციით საბანკო ოპერაციების შესრულება?
აპლიკაცია შექმნილია საბანკო მონაცემებისა და ტრანზაქციების დასაცავად, ამიტომ შესვლისას და გარკვეული ოპერაციების შესრულებისას შეიძლება მოითხოვოს პაროლი, ერთჯერადი კოდი ან ბიომეტრიული დადასტურება. უსაფრთხოებისთვის ჩამოტვირთეთ აპი მხოლოდ ოფიციალური Google Play-დან ან App Store-დან, არ გაუზიაროთ სხვებს ავტორიზაციის კოდები და მოერიდეთ საჯარო Wi‑Fi ქსელებში ფინანსური ოპერაციების შესრულებას.
არის თუ არა Ziraat Bank Georgia-ის აპლიკაცია უფასო და რა უნდა გავითვალისწინო ჩამოტვირთვამდე?
აპლიკაციის ჩამოტვირთვა ჩვეულებრივ უფასოა, თუმცა ზოგიერთი საბანკო ოპერაცია შეიძლება ბანკის მოქმედი ტარიფების მიხედვით ფასიანი იყოს. ჩამოტვირთვამდე შეამოწმეთ, რომ თქვენს მოწყობილობას აქვს მხარდაჭერილი Android ან iOS ვერსია, საკმარისი თავისუფალი მეხსიერება და სტაბილური ინტერნეტი. ასევე გაითვალისწინეთ, რომ აპის ფუნქციები და პირობები დროთა განმავლობაში შეიძლება განახლდეს.


